Jak założyć firmę? JDG krok po kroku, także przez internet
Spis treści
Jednoosobową firmę zakłada się jednym, bezpłatnym wnioskiem CEIDG-1 złożonym online, a dane z niego trafiają do urzędu skarbowego, GUS i ZUS. Wcześniej trzeba wybrać nazwę, adresy, kody PKD i formę opodatkowania. Potem liczą się terminy: 7 dni na zgłoszenie do ZUS i rejestracja VAT-R przed pierwszą sprzedażą. Konto firmowe, pieczątka i księgowy są na starcie dobrowolne.
Jakie kroki prowadzą do działającej JDG i w jakiej kolejności?
JDG, czyli jednoosobową działalność gospodarczą, zakłada się jednym wnioskiem CEIDG-1 w Centralnej Ewidencji i Informacji o Działalności Gospodarczej. Reszta to zgłoszenia towarzyszące lub następujące po wpisie. Kolejność i terminy wyglądają tak:
- Ustal nazwę, adresy, kody PKD i formę opodatkowania – przed otwarciem wniosku, bo wszystkie cztery wchodzą do formularza.
- Przygotuj narzędzie do podpisu – przed wypełnianiem, bo wniosek podpisuje się elektronicznie.
- Złóż CEIDG-1 online – bezpłatnie; dane z wniosku trafiają do urzędu skarbowego, GUS i ZUS.
- Zgłoś się do ZUS – w ciągu 7 dni od rozpoczęcia działalności, razem z wnioskiem albo osobno przez PUE ZUS.
- Złóż VAT-R – przed pierwszą sprzedażą, jeśli chcesz być czynnym podatnikiem VAT; w CEIDG-1 albo w e-Urzędzie Skarbowym (e-US).
- Rozważ konto firmowe, pieczątkę i biuro rachunkowe – to kroki dobrowolne, choć sposób prowadzenia księgowości wskazujesz już we wniosku.
Artykuł prowadzi wyłącznie ścieżką JDG.
Nazwa, adres, PKD i podatek – co ustalić, zanim otworzysz wniosek?
Cztery wybory wchodzą do wniosku CEIDG-1: nazwa, adresy, kody PKD i forma opodatkowania. Część z nich da się później zmienić aktualizacją wpisu. Forma opodatkowania ma własne terminy.
Nazwa firmy
Nazwa JDG musi zawierać imię i nazwisko przedsiębiorcy, a dodatek opisowy, na przykład „Jan Kowalski Usługi Remontowe”, jest dobrowolny. Masz jedną nazwę dla całej działalności, więc nie może ona oznaczać konkretnego punktu sprzedaży. Nie powinna też sugerować uprawnień, których nie posiadasz.
Nazwa skrócona to osobne pole, pod którym firma widnieje w ZUS. Ma limit 31 znaków ze spacjami, a bez niej wpisuje się samo imię i nazwisko. Najprościej wpisać tam właśnie imię i nazwisko, bo dokumenty z ZUS będą wtedy spójne z wpisem w CEIDG. Dodatek opisowy warto dobrać tak, by firma była czytelna dla klientów, a wskazówki, jak nazwać firmę, znajdziesz osobno.
Adres i miejsce wykonywania działalności
Wniosek rozróżnia trzy adresy. Adres zamieszkania to faktyczne miejsce pobytu, a nie zameldowania. Ten adres nie jest publikowany w CEIDG, trafia do urzędu skarbowego, ZUS i GUS. To on wyznacza właściwy urząd skarbowy. Adres do doręczeń służy do korespondencji urzędowej. Stałe miejsce wykonywania działalności to biuro, sklep, magazyn albo własne mieszkanie, a jego adres widzi każdy w wyszukiwarce przedsiębiorców.
Wynajmowane mieszkanie może być miejscem działalności, o ile masz tytuł prawny do lokalu – własność, najem, dzierżawę lub użytkowanie – bo składasz o tym oświadczenie we wniosku. Umowa najmu może jednak wymagać zgody właściciela. Gdy usługi świadczysz u klientów, zaznacz „Brak stałego miejsca wykonywania działalności gospodarczej”. Do celów podatkowych i ubezpieczeniowych przyjmie się wtedy adres zamieszkania, a publicznie widoczny zostanie tylko adres do doręczeń.
Kod PKD
Kod PKD to pięcioznakowy symbol z Polskiej Klasyfikacji Działalności, który opisuje, czym zajmuje się firma. Nowe wpisy opierają się na PKD 2025, obowiązującej od początku 2025 roku. Kod znajdziesz w wyszukiwarce PKD na biznes.gov.pl, wpisując opis czynności zamiast numeru. Przeważający jest tylko jeden kod – ten, z którego spodziewasz się największych przychodów. Pozostałe wpisujesz jako kolejne.
Wniosek nie ma limitu liczby kodów: te, które nie mieszczą się na formularzu, zgłaszasz w załączniku CEIDG-RD. Kod, którego nie wykonujesz, nie wiąże się z karą, ale w CEIDG mają stać czynności faktycznie prowadzone. Listę zmienia się aktualizacją wpisu po rozpoczęciu lub zaprzestaniu czynności. Wpisanie kodu nie zawsze wystarcza, na przykład przy zakładaniu firmy transportowej, bo zależnie od rodzaju przewozów dochodzą licencje lub zezwolenia.
Forma opodatkowania
Wybór formy opodatkowania zależy od trzech rzeczy: rodzaju stawki, możliwości odliczeń i sposobu ewidencji. Skala podatkowa ma stawki 12% i 32% (próg 120 000 zł dochodu, kwota wolna 30 000 zł) i dopuszcza ulgi oraz wspólne rozliczenie z małżonkiem. Podatek liniowy to jedna stawka 19% od dochodu. Ryczałt liczy się od przychodu, bez odliczania kosztów, według stawek od 2% do 17% zależnych od rodzaju działalności.
Ewidencja też się różni: przy skali i podatku liniowym prowadzi się księgę przychodów i rozchodów, a przy ryczałcie prostszą ewidencję przychodów. Inaczej liczy się również składka zdrowotna, o czym mówi sekcja o ZUS.
Formę wskazujesz w oświadczeniu we wniosku CEIDG-1, a bez wyboru obowiązuje skala podatkowa. Nowy podatnik zwykle może wybrać liniowy lub ryczałt najpóźniej do 20. dnia miesiąca następującego po miesiącu pierwszego przychodu. Zmianę od kolejnego roku zgłasza się zwykle do 20 lutego. Wybór rozstrzygają przewidywane przychody, koszty, dostępne ulgi i rodzaj działalności, a w razie wątpliwości warto zapytać doradcy podatkowego.
Jakie dane i dokumenty przygotować do wniosku CEIDG-1?
Do JDG zwykle nie dołącza się zaświadczeń ani załączników – wniosek wymaga sześciu bloków danych i narzędzia do podpisu.
- Dane przedsiębiorcy – imię, nazwisko, PESEL oraz NIP, jeśli go masz; dokument tożsamości dotyczy głównie cudzoziemców.
- Adresy – zamieszkania, doręczeń, stałe miejsce wykonywania działalności i adres do e-Doręczeń.
- Firma – nazwa, nazwa skrócona, data rozpoczęcia, kody PKD i przewidywana liczba pracujących.
- Kontakt – adres e-mail właściciela i numer telefonu.
- Ubezpieczenia i podatki – ZUS albo KRUS, urząd skarbowy, forma opodatkowania i ewentualnie VAT-R.
- Księgowość i oświadczenia – kto prowadzi księgowość, adres przechowywania dokumentacji, oświadczenia o braku zakazu i o tytule prawnym do lokalu.
Początkujących zaskakuje adres do e-Doręczeń: firmy rejestrowane od 1 stycznia 2025 r. zakładają go już przy wpisie, wskazując administratora skrzynki i jego adres e-mail. Przez tę skrzynkę urzędy skarbowe, ZUS i inne organy prowadzą oficjalną korespondencję.
A co, gdy nie pamiętasz NIP? Jeśli nigdy go nie miałeś, pole zostaje puste i numer zostanie nadany. Jeśli zaś prowadziłeś już firmę, numer jest ten sam, więc sprawdź go w dawnych dokumentach, zamiast zakładać nowy.
Jak złożyć wniosek o wpis do CEIDG przez internet?
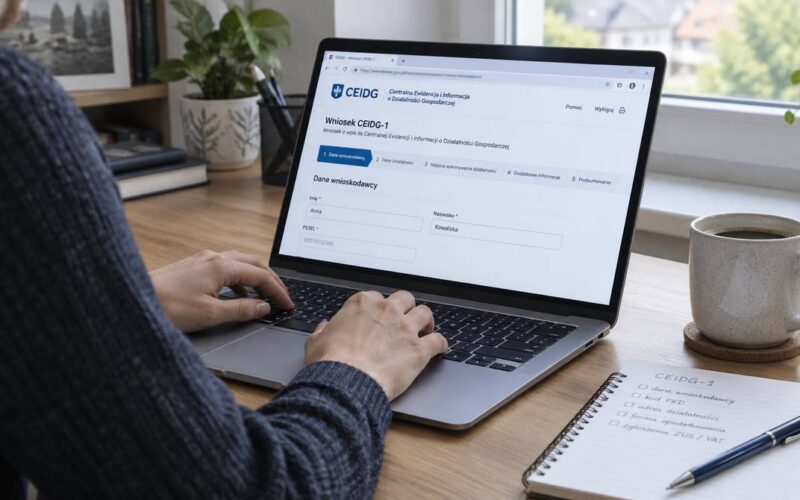
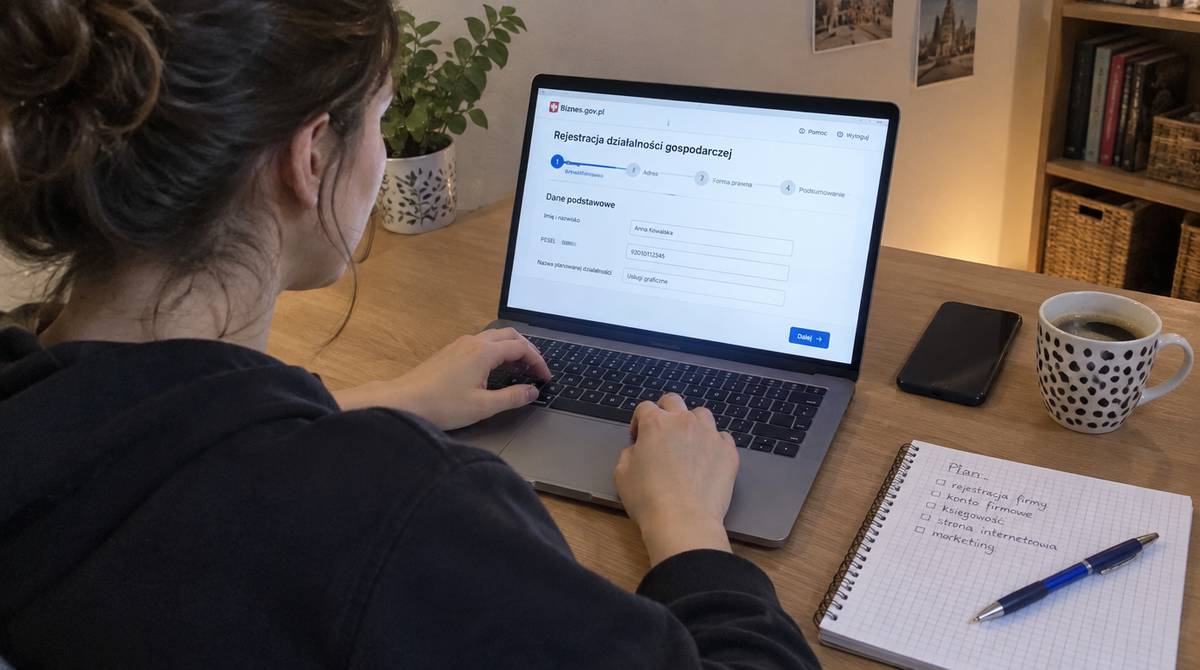
Tak, możesz zrobić to sam i bez wizyty w urzędzie, jeśli masz Profil Zaufany, e-dowód lub podpis kwalifikowany. Rejestracja w CEIDG jest bezpłatna, a oferty płatnego wpisu pochodzą zwykle od pośredników. Wniosek wypełnia się w serwisie biznes.gov.pl.
JDG może założyć osoba fizyczna ze zdolnością do czynności prawnych, wobec której nie orzeczono zakazu prowadzenia działalności. Obywatele państw Unii Europejskiej zakładają firmę na takich samych zasadach jak Polacy, a inni cudzoziemcy dołączają dokument potwierdzający swój status. Osoba niepełnoletnia składa wniosek z załącznikiem CEIDG-OP, dotyczącym przedstawiciela ustawowego.
Kreator prowadzi przez sześć kroków.
- Zaloguj się na biznes.gov.pl Profilem Zaufanym, e-dowodem lub przez bankowość elektroniczną.
- Wybierz usługę rejestracji działalności gospodarczej i wskaż jednoosobową firmę.
- Wypełnij kolejne sekcje: dane, adresy, firmę z kodami PKD, ubezpieczenia, podatki i księgowość.
- Sprawdź podsumowanie i zaznacz wymagane oświadczenia, w tym o braku zakazu i o tytule prawnym do lokalu.
- Podpisz wniosek wybranym narzędziem.
- Wyślij wniosek i zachowaj potwierdzenie; jego status zwykle zobaczysz w Koncie Przedsiębiorcy.
Kreator korzysta z aktualnego wzoru, więc nie musisz pobierać druku.
Osoby zakładające pierwszą firmę mogą też skorzystać z uproszczonej ścieżki w aplikacji mObywatel, jeśli są pełnoletnimi obywatelami polskimi, mają mDowód jako dokument główny i aktywny Profil Zaufany. Profil Zaufany założysz przez bankowość elektroniczną albo w punkcie potwierdzającym.
Do 31 października 2026 r. działa jeszcze papierowy CEIDG-1 w urzędzie gminy, wysłany listem z podpisem poświadczonym notarialnie. W tym terminie działa też wniosek online bez podpisu, potwierdzony kodem u urzędnika. Od 1 listopada 2026 r. pełnoletni zakładają JDG wyłącznie elektronicznie; wyjątek dotyczy osób niepełnoletnich, które mogą korzystać z urzędu gminy do 31 października 2028 r.
Co dokładnie załatwia wpis do CEIDG – NIP, REGON i start działalności
Jeden wniosek pełni pięć funkcji naraz, więc po CEIDG nie biegasz osobno po NIP i REGON.
- Wpis do CEIDG – dane trafiają do publicznego rejestru przedsiębiorców.
- Zgłoszenie do urzędu skarbowego – nadanie NIP i oświadczenie o formie opodatkowania.
- Zgłoszenie do GUS – nadanie numeru REGON.
- Zgłoszenie płatnika do ZUS – dane firmy przekazywane są automatycznie.
- Zgłoszenie VAT-R – opcjonalnie, jeśli zaznaczysz rejestrację do VAT.
Przy rejestracji w CEIDG na biznes.gov.pl wpis powstaje z chwilą zamieszczenia danych w rejestrze. Dzieje się to nie później niż następnego dnia roboczego po dniu wpływu wniosku. NIP i REGON dołączają do wpisu po przetworzeniu danych przez urząd skarbowy i GUS. Datę rozpoczęcia działalności wskazujesz we wniosku, a od niej liczą się m.in. terminy w ZUS.
Zmiany danych zgłaszasz w ciągu 7 dni od ich powstania, wnioskiem o zmianę wpisu. Tą samą drogą zmienia się wpis także przy zdarzeniach takich jak zawieszenie działalności.
Termin zgłoszenia do ZUS, formularz i składki na starcie
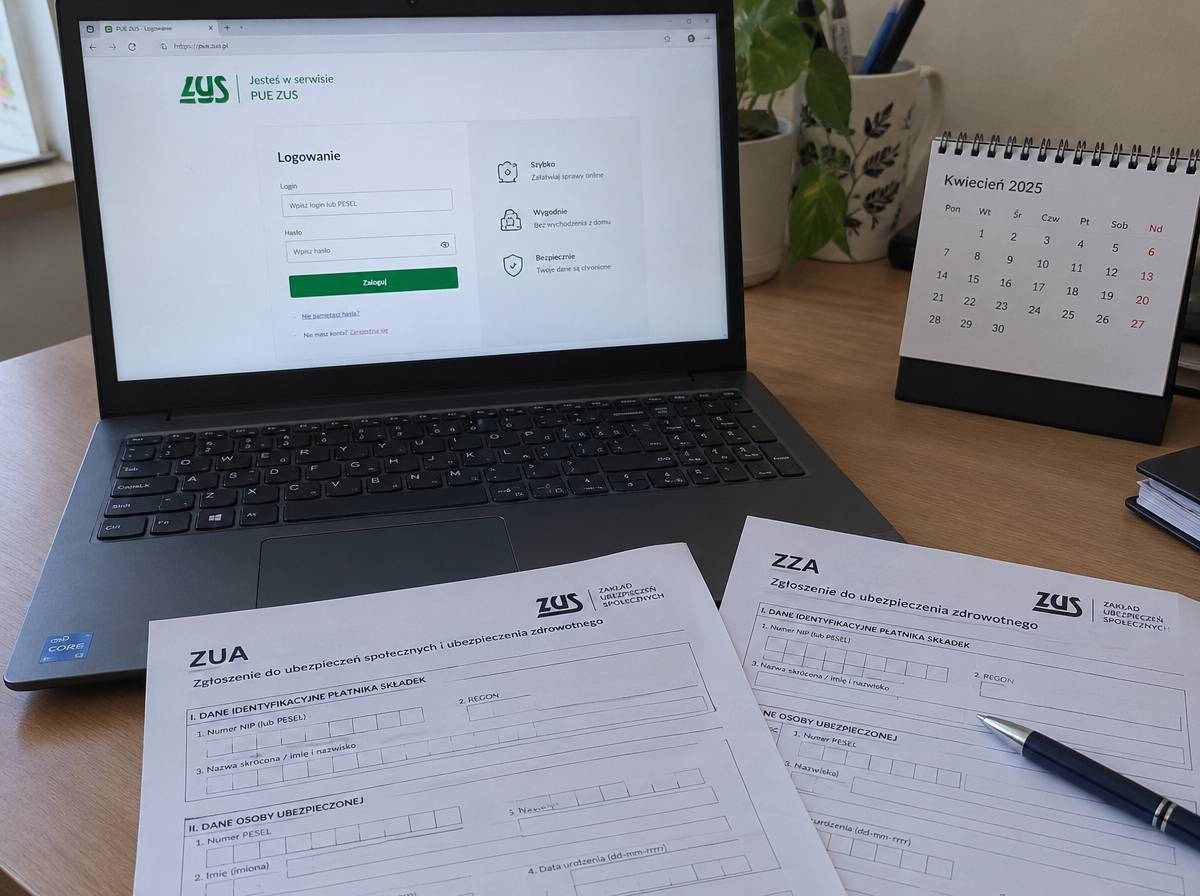
Zgłoszenie do ZUS składa się razem z CEIDG-1 albo osobno przez Platformę Usług Elektronicznych ZUS (PUE ZUS), a termin wynosi 7 dni od rozpoczęcia działalności. Formularz zależy od tego, z jakich ubezpieczeń wynika obowiązek:
- Ubezpieczenia społeczne i zdrowotne od początku – formularz ZUA.
- Wyłącznie ubezpieczenie zdrowotne, na przykład w uldze na start – formularz ZZA.
- Etat z wynagrodzeniem co najmniej minimalnym – z firmy obowiązkowa pozostaje zwykle tylko zdrowotna, więc ZZA; ZUA wchodzi, gdy chcesz opłacać dobrowolne składki społeczne.
Ulga na start zwalnia ze składek społecznych na 6 miesięcy, o ile to pierwsza firma albo wracasz po co najmniej 60 miesiącach przerwy. Przy tym nie możesz wykonywać tych samych czynności dla byłego pracodawcy. W tym czasie nie masz prawa do zasiłku chorobowego. Potem przez 24 miesiące obowiązują składki preferencyjne, a dalej składki na zasadach ogólnych; przejście z ulgi wymaga w ciągu 7 dni formularzy ZWUA i ZUA.
Składka zdrowotna obowiązuje w każdym wariancie i zależy od formy opodatkowania. Wynosi 9% dochodu przy skali, 4,9% przy podatku liniowym, z ustawowym minimum, a przy ryczałcie kwota zależy od przychodu. W sytuacjach szczególnych, jak zbieg kilku tytułów ubezpieczenia, odpowiedź potwierdzi ZUS.
Czy rejestrować się do VAT i jak działa limit zwolnienia?
Rejestracja do VAT zależy od rodzaju sprzedaży i limitu zwolnienia, a VAT-R składa się przed pierwszą transakcją, od której chcesz rozliczać podatek. Od 1 stycznia 2026 r. limit zwolnienia z VAT w zwolnieniu podmiotowym wynosi 240 000 zł, wcześniej było to 200 000 zł. W pierwszym roku działalności limit przelicza się proporcjonalnie do liczby dni prowadzenia firmy, a wartość sprzedaży liczy się bez kwoty podatku.
Czy zwolnienie oznacza, że VAT cię nie dotyczy? Nie zawsze: niektóre usługi, jak prawnicze czy doradcze, oraz dostawy wskazanych towarów nie korzystają ze zwolnienia nawet poniżej limitu. Po przekroczeniu limitu stajesz się czynnym podatnikiem VAT.
Sprzedaż do firm i do konsumentów wygląda inaczej. Kontrahent będący czynnym podatnikiem odlicza VAT z twojej faktury, więc część firm woli współpracować z VAT-owcami. Konsument VAT nie odliczy, więc dla niego liczy się cena brutto. Skutek rejestracji zależy od marż i kosztów, dlatego policz go na własnych liczbach.
VAT-R złożysz w sekcji VAT wniosku CEIDG-1 albo później w e-US.
Czy konto firmowe i pieczątka są obowiązkowe?
Dla JDG na starcie konto firmowe nie jest wymagane, a obowiązek rozliczania przez rachunek bankowy pojawia się dopiero przy płatnościach przekraczających 15 000 zł. Trzy okoliczności go wprowadzają.
- Transakcja między przedsiębiorcami powyżej 15 000 zł – płatność i jej przyjęcie przez rachunek płatniczy, niezależnie od liczby płatności (art. 19 Prawa przedsiębiorców).
- Czynny podatnik VAT płacący powyżej 15 000 zł – przelew na rachunek z wykazu podatników VAT, bo inaczej mogą pojawić się skutki podatkowe.
- Faktura powyżej 15 000 zł brutto na wybrane towary i usługi – obowiązkowy split payment, czyli podzielona płatność z rachunkiem VAT.
Skąd więc sprzeczne informacje? Poradniki mieszają „konto firmowe” jako produkt banku z obowiązkiem rozliczania płatności przez rachunek: pierwszego przepisy nie nakazują na starcie, drugi zaczyna się od wskazanego progu.
Pieczątka nie jest wymagana przepisami ani na fakturach, ani w umowach, ani w kontaktach z urzędami.
Biuro rachunkowe, księgowość internetowa czy samodzielnie?
Księgowego na starcie mieć nie musisz. Trzy drogi różnią się tym, kiedy mają sens:
- Biuro rachunkowe – dobre, gdy sprzedajesz z VAT, zatrudniasz pracowników albo nie chcesz uczyć się przepisów. Wycena zależy zwykle od formy opodatkowania i liczby dokumentów.
- Księgowość internetowa – usługa online, w której sam wprowadzasz dokumenty, a rozliczenie wspiera aplikacja lub księgowy zdalny; pasuje do prostej firmy z niewielką liczbą dokumentów.
- Samodzielnie – realne przy ryczałcie, bez VAT i z małą liczbą dokumentów; kosztem jest twój czas i ryzyko błędów.
Granicę opłacalności samodzielnej księgowości przesuwa forma opodatkowania. Przy skali i podatku liniowym księgowość jest bardziej pracochłonna niż przy ryczałcie. Rejestracja do VAT dokłada kolejne ewidencje i rozliczenia, więc częściej skłania do pomocy księgowego.
Adres przechowywania dokumentacji zależy od wyboru: przy samodzielnej księgowości może to być miejsce działalności lub zamieszkania, a przy biurze wskazuje się adres biura.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. W indywidualnej sprawie skonsultuj się z prawnikiem lub doradcą.