Zawieszenie firmy w CEIDG – jak to zrobić i ile wstecz?
Spis treści
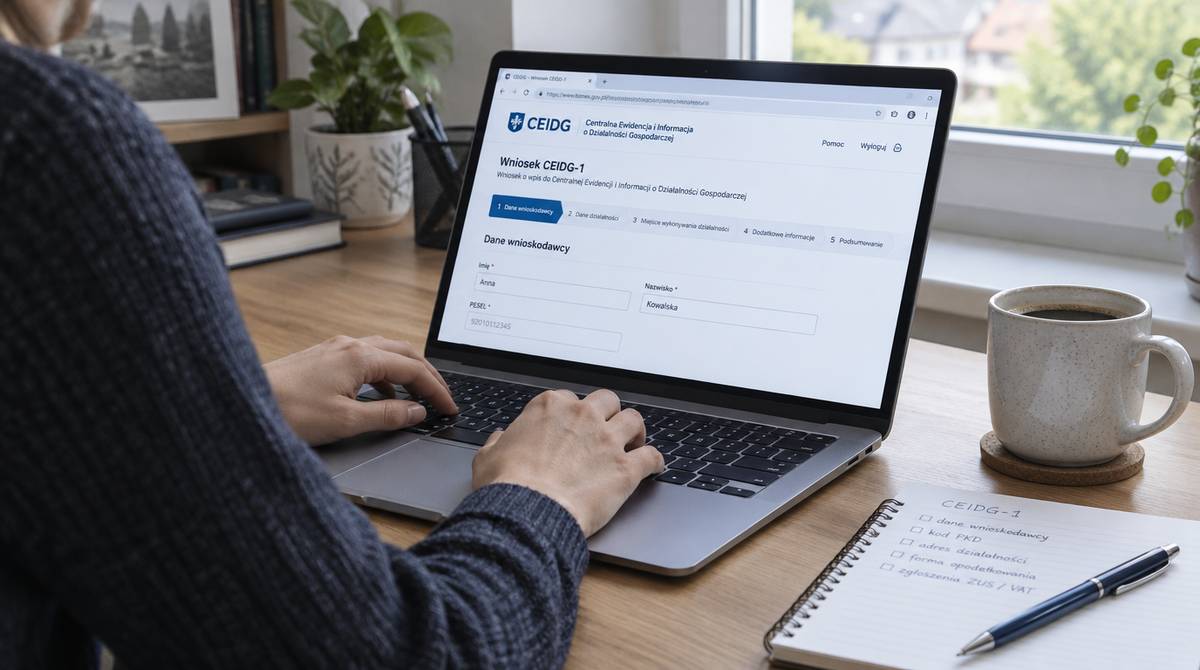
Aby zawiesić firmę, wystarczy jeden wniosek CEIDG-1 złożony online, w urzędzie gminy albo listem poleconym. Zawieszenie trwa minimum 30 dni, a w CEIDG nie ma górnego limitu, więc można ustawić datę wznowienia albo zawiesić działalność bezterminowo. Przedsiębiorca zachowuje wpis, NIP i REGON, a za pełne miesiące przerwy nie płaci składek do ZUS. Przeszkodą bywa zatrudniony pracownik, bo etat co do zasady blokuje zawieszenie.
Czym jest zawieszenie działalności w CEIDG i na jak długo można je ustawić?
Zawieszenie działalności to czasowa przerwa w prowadzeniu firmy, podczas której przedsiębiorca zachowuje wpis w CEIDG, a także NIP i REGON. Firma nie znika z rejestru, więc po przerwie wraca się do niej bez zakładania firmy od nowa. Zawieszenie zmienia wyłącznie status wykonywania działalności. Nie następuje ono samoczynnie: brak klientów nie jest zawieszeniem, potrzebny jest wniosek.
Dolna granica jest wspólna dla obu rejestrów – zawieszenie trwa co najmniej 30 dni, licząc według Prawa przedsiębiorców. Jedyny wyjątek stanowi luty: zawieszenie obejmujące cały ten miesiąc trwa tyle dni, ile luty ma w danym roku, czyli 28 albo 29. Krótsza przerwa nie może zostać wpisana jako zawieszenie.
Górna granica zależy od rejestru. Dla wpisu w CEIDG ustawa nie przewiduje maksymalnego okresu zawieszenia, więc można wskazać datę wznowienia albo zawiesić działalność bezterminowo. Często powtarzany limit 24 miesięcy obowiązywał w CEIDG dawniej i dziś nie dotyczy już jednoosobowych firm. W KRS limit nadal istnieje: zawieszenie działalności w KRS może trwać najwyżej 24 miesiące. W efekcie podmiot wpisany do rejestru przedsiębiorców nie zawiesi się bezterminowo.
Okres zawieszenia kończy się wznowieniem działalności – w dniu wskazanym we wniosku albo na późniejszy wniosek przedsiębiorcy.
Kto może zawiesić firmę i kiedy zatrudnienie to blokuje?
Prawo do zawieszenia ma co do zasady przedsiębiorca, który nie zatrudnia pracowników. Zatrudnienie pracownika blokuje zawieszenie. Czy każde zatrudnienie blokuje zawieszenie? Nie, o skutku decydują rodzaj umowy i sytuacja pracownika:
- Umowa o pracę, także na część etatu – blokuje zawieszenie, dopóki stosunek pracy trwa. W praktyce stosunek pracy trzeba zakończyć przed wnioskiem.
- Urlop macierzyński, rodzicielski lub wychowawczy pracownika – wyjątek, w którym przedsiębiorca może zawiesić działalność mimo zatrudnienia; dokładne warunki wskazuje art. 22 Prawa przedsiębiorców.
- Umowa zlecenia lub o dzieło – nie jest stosunkiem pracy i sama nie blokuje zawieszenia, ale skutki dla zleceniobiorcy w ZUS warto sprawdzić.
Zwolnionych przed wnioskiem pracowników trzeba wyrejestrować z ubezpieczeń w ciągu 7 dni od ustania stosunku pracy, na formularzu ZUS ZWUA. W spółce cywilnej każdy wspólnik jest odrębnym przedsiębiorcą, więc zawieszenie samej spółki wymaga wniosków wszystkich wspólników.
Jak zawiesić firmę w CEIDG krok po kroku?
Zawieszenie wymaga jednego wniosku CEIDG-1 i nie wymaga osobnych zawiadomień o zawieszeniu do ZUS, urzędu skarbowego ani GUS, bo dane z CEIDG trafiają tam automatycznie. Procedura ma cztery kroki.
- Wypełnij wniosek CEIDG-1 w zakresie zmiany wpisu i wskaż datę zawieszenia.
- Zdecyduj o dacie wznowienia – wpisz ją albo zostaw pole puste.
- Podpisz i złóż wniosek wybranym kanałem; złożenie jest bezpłatne.
- Sprawdź wpis – zmiana pojawia się w CEIDG w ciągu jednego dnia roboczego od złożenia wniosku.
O tym, jak kończy się przerwa, decyduje pole z datą wznowienia. Podanie daty wznowienia powoduje samoczynny powrót do działalności w tym dniu. Brak daty oznacza zawieszenie bezterminowe. Trwa ono do wznowienia albo wykreślenia, jak podaje instrukcja zawieszenia w CEIDG. Takie zawieszenie zakończysz osobnym wnioskiem o wznowienie albo wykreślenie.
Online, w urzędzie czy listem – którą drogę złożenia wniosku wybrać?
Najszybszy jest kanał elektroniczny. W praktyce wystarcza do niego Profil Zaufany albo e-dowód i nie trzeba nigdzie jechać. Trzy kanały różnią się wymaganiami identyfikacyjnymi:
- Online – logowanie do CEIDG przez biznes.gov.pl i podpis Profilem Zaufanym lub e-dowodem; bez wizyty i bez wydruku.
- Urząd gminy – dokument tożsamości; wniosek wypełniony online trzeba podpisać w urzędzie w ciągu 7 dni.
- List polecony – wniosek papierowy z podpisem poświadczonym notarialnie, co oznacza dodatkowy koszt poświadczenia i dłuższy czas przesyłki.
Najbardziej uciążliwy jest list, bo łączy wizytę u notariusza z czasem wysyłki. Urząd gminy ma sens wtedy, gdy brakuje Profilu Zaufanego i e-dowodu, a notariusz nie wchodzi w grę.
Ile wstecz można zawiesić działalność w CEIDG?
Dla wpisu w CEIDG przepis nie ogranicza daty zawieszenia wstecz. Data rozpoczęcia zawieszenia może być, zgodnie z oficjalnym wyjaśnieniem zawieszenia działalności, wcześniejsza lub późniejsza niż dzień złożenia wniosku.
Skąd zatem trzy sprzeczne odpowiedzi? Pierwsza wynika z brzmienia przepisu o CEIDG. Druga, rzekomy limit siedmiu dni, nie ma oparcia w tym przepisie. Trzecia, czyli brak skutku wstecznego, pochodzi z dwóch źródeł. W KRS data nie może być wcześniejsza niż dzień złożenia wniosku. W CEIDG natomiast ZUS bywa ostrożny wobec daty wstecznej.
Warunki są dwa. Zawieszenie wstecz też musi trwać co najmniej 30 dni: kto przestał działać 10 października, a wznowił 30 października, nie zawiesi firmy wstecz, bo przerwa ma 20 dni. Data musi także zgadzać się ze stanem faktycznym, czyli wskazywać dzień, od którego firma naprawdę nie wykonywała działalności ani nie osiągała przychodów.
Data wsteczna nie daje gwarancji, że ZUS uzna jej skutki w całym okresie. Przy rozbieżności z faktami, na przykład gdy po wskazanej dacie wystawiano faktury, można się liczyć z korektą rozliczeń. Przy tym można się liczyć z odpowiedzialnością wykroczeniową, przewidzianą m.in. w art. 60¹ Kodeksu wykroczeń.
Co wolno, a czego nie wolno robić w zawieszonej firmie?
W zawieszonej firmie nie prowadzi się bieżącej działalności ani nie uzyskuje się z niej przychodów, ale wolno domykać sprawy sprzed zawieszenia. Granica wygląda tak:
- Należności i zobowiązania sprzed zawieszenia – wolno je przyjmować i regulować.
- Postępowania sądowe i podatkowe – udział jest dozwolony.
- Czynności konieczne do zachowania źródła przychodów – dozwolone, na przykład zabezpieczenie sprzętu.
- Sprzedaż wyposażenia i środków trwałych – dozwolona jako zbycie własnego majątku.
- Nowe zlecenia i faktury za nowe usługi – zakazane, bo to bieżąca działalność.
Czy przygotowania do powrotu, na przykład reklama, unieważniają zawieszenie? Przepis wymienia czynności konieczne do zachowania lub zabezpieczenia źródła przychodów, ale nie wymienia wprost przygotowań ani reklamy. Prace wewnętrzne bez ofert i bez przychodów mogą się mieścić w tej granicy, natomiast przyjmowanie zleceń wskazuje na bieżącą działalność. W razie wątpliwości warto zapytać o interpretację indywidualną.
Czy w zawieszonej firmie płaci się składki ZUS i zdrowotną?
Za okres zawieszenia nie płaci się składek na ubezpieczenia społeczne ani składki zdrowotnej, bo przedsiębiorca przestaje wtedy podlegać ubezpieczeniom w ZUS. Wyjątek dotyczy miesiąca, w którym zawieszenie zaczyna się lub kończy w trakcie, bo ten miesiąc rozlicza się inaczej.
W takim miesiącu składka zdrowotna jest należna za cały miesiąc, a składki społeczne liczy się proporcjonalnie do dni aktywności. Podstawę składek społecznych dzieli się wtedy przez liczbę dni kalendarzowych miesiąca i mnoży przez liczbę dni działalności.
Przerwa w składkach oznacza przerwę w ubezpieczeniu. Prawo do świadczeń zdrowotnych wygasa po 30 dniach od ustania ubezpieczenia zdrowotnego, jeśli nie ma innego tytułu, na przykład etatu albo zgłoszenia jako członek rodziny. Ciągłość ochrony zapewnia dobrowolne ubezpieczenie zdrowotne w NFZ. W trakcie zawieszenia nie można natomiast dobrowolnie zgłosić się do ubezpieczenia chorobowego i wypadkowego. Korzystający z preferencji, na przykład małego ZUS plus, powinien przed wznowieniem ustalić w ZUS, jak zawieszenie wpływa na prawo do niej.
Jak zawieszenie wpływa na PIT, VAT i rozliczenia w urzędzie skarbowym?
Za pełne okresy zawieszenia znikają zaliczki i deklaracje VAT. Przy tym pozostają obowiązki związane z czasem sprzed przerwy:
- Zaliczki na podatek dochodowy, ryczałt i karta podatkowa – nie są płacone za okres zawieszenia.
- Deklaracje VAT, w tym JPK_V7M i JPK_V7K – nie są składane za okresy rozliczeniowe objęte zawieszeniem w całości. Przy zawieszeniu w trakcie okresu deklaracja za ten okres obowiązuje.
- Rozliczenie okresu sprzed zawieszenia – trzeba je zamknąć.
- PIT roczny – składa się za rok, w którym wystąpiły przychody lub koszty.
- VAT przy sprzedaży wyposażenia i innych transakcjach wyjątkowych – mogą powstać obowiązki.
- Amortyzacja – odpisów w okresie zawieszenia się nie nalicza.
Przy nietypowej sytuacji warto skonsultować rozliczenie z księgowym.
Kiedy najlepiej zawiesić firmę – przykłady ustawienia daty
Dzień początku zawieszenia decyduje o tym, ile składek zostaje do zapłaty, a najprostszym wyborem jest pierwszy dzień miesiąca. Poniższe przykłady mają charakter ilustracyjny i nie obiecują konkretnych oszczędności.
Pierwszy przykład to zawieszenie od 1 maja z wznowieniem od 1 lipca. Maj i czerwiec są pełnymi miesiącami zawieszenia, więc nie ma składek społecznych ani zdrowotnej. Drugi to zawieszenie od 16 maja przy wznowieniu od 1 lipca. Za maj płaci się składkę zdrowotną w całości, a społeczne za 15 dni (1–15 maja). Czerwiec jest natomiast wolny od składek.
Trzeci przykład pochodzi z oficjalnych materiałów dla przedsiębiorców. Przedsiębiorca zawiesza działalność od 20 marca do 19 czerwca i płaci pełną składkę zdrowotną za marzec i czerwiec. Składki społeczne opłaca za 19 dni w marcu (1–19 marca) i 11 dni w czerwcu (20–30 czerwca).
Wynika z tego prosta reguła: zawieszenie od początku miesiąca i wznowienie od początku miesiąca opłaca się, bo pełne miesiące zawieszenia są wolne od składek.
Zawieszenie czy likwidacja – co wybrać przy przerwie w działalności?
Zawieszenie i likwidacja różnią się tym, co zostaje po przerwie:
- Wpis w CEIDG – przy zawieszeniu zostaje z adnotacją o przerwie; przy likwidacji wykreślenie kończy wpis.
- NIP i REGON – przy zawieszeniu zachowane bez zmian; przy likwidacji REGON zostaje skreślony.
- Obowiązki – przy zawieszeniu znikają bieżące składki i deklaracje, ale zostają rozliczenia sprzed przerwy; przy likwidacji trzeba zamknąć wszystkie rozliczenia.
- Powrót – przy zawieszeniu następuje samoczynnie z datą wznowienia albo wnioskiem; przy likwidacji oznacza nowy wpis.
Wykreślenie z CEIDG da się załatwić przez zamknięcie firmy online, bez wizyty w urzędzie. Gdy celem jest przekazanie biznesu komuś innemu, trzecią drogą pozostaje sprzedaż firmy.
Zawieszenie wybieraj przy przerwie z planem powrotu, a likwidację przy zakończeniu działalności bez takiego planu.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. W indywidualnej sprawie skonsultuj się z prawnikiem lub doradcą.