Jak zamknąć firmę online? Wyrejestrowanie JDG w CEIDG
Spis treści
Firmę zamkniesz online, składając wniosek CEIDG-1 o wykreślenie przez biznes.gov.pl, najpóźniej w 7 dni od faktycznego zaprzestania działalności. Do podpisu wystarczy Profil Zaufany. Wykreślenie to jednak dopiero początek, bo spis z natury, VAT-Z, ostatnia zaliczka na podatek i wyrejestrowanie pracowników w ZUS spadają na przedsiębiorcę. Zobowiązania nie znikają razem z wpisem w rejestrze.
Formalności i kolejność etapów zamykania JDG
Zamknięcie JDG składa się z wniosku o wykreślenie z CEIDG i z obowiązków, których rejestr za przedsiębiorcę nie wykona. Według opisu usługi wykreślenia z CEIDG po wykreśleniu rejestr przekazuje informację do urzędu skarbowego i GUS. Dzieje się to w ramach zasady jednego okienka, czyli jednego wniosku obsługującego kilka instytucji. Strona wymienia też ZUS i KRUS.
Po stronie przedsiębiorcy zostaje sześć czynności w tej kolejności.
- Ustal dzień faktycznego zaprzestania działalności i złóż wniosek CEIDG-1 w ciągu 7 dni.
- Wyrejestruj w ZUS pracowników i członków rodziny, jeśli byli zgłoszeni – w 7 dni od ustania obowiązku ubezpieczeń.
- Sporządź spis z natury na dzień zakończenia działalności.
- Zgłoś VAT-Z, o ile byłeś czynnym podatnikiem VAT.
- Rozlicz ostatnią zaliczkę na podatek dochodowy.
- Złóż zeznanie roczne za rok, w którym firma działała.
Tylko pierwszy z tych kroków uruchamia automatyczne powiadomienia, reszta wymaga działania przedsiębiorcy.
Zawiesić czy zamknąć firmę?
Zamknięcie ma sens, gdy firma nie wróci, a zawieszenie – gdy przerwa jest czasowa. Czy za rok zamierzasz obsługiwać tych samych klientów tą samą działalnością? Jeśli tak, zawieszenie zachowuje wpis w CEIDG i pozwala wznowić działalność bez nowej rejestracji.
Zgodnie z opisem zawieszenia działalności w CEIDG w trakcie zawieszenia przedsiębiorca nie płaci składek. Przedsiębiorca nie podlega wtedy ubezpieczeniom w ZUS. Wykreślenie kończy wpis całkowicie, a powrót do działalności oznacza rejestrację od początku, jak przy zakładaniu firmy.
Zawieszenie przestaje się opłacać, gdy powrotu nie planujesz: stałe koszty, takie jak księgowość, abonamenty czy najem, mogą trwać. Rozliczenia wciąż czekają na domknięcie. Gdy przerwa jest jednak czasowa, zawieszenie wciąż się opłaca i warto sprawdzić, jak zawiesić firmę.
Wniosek CEIDG-1 o wykreślenie – termin, data zaprzestania i opłaty
Wniosek o wykreślenie trzeba złożyć w ciągu 7 dni od faktycznego zaprzestania działalności. Wpisana data zakończenia nie może być późniejsza niż dzień złożenia wniosku. Zgodnie z poradnikiem o zakończeniu działalności likwidację zgłasza się właśnie w tym terminie.
Faktyczne zaprzestanie oznacza dzień, w którym przedsiębiorca realnie przestał działać: wystawił ostatnią fakturę, zakończył ostatnie zlecenie, wycofał towar. Jeśli firma stanęła wcześniej niż dzień złożenia wniosku, wpisujesz wcześniejszą datę. Po przekroczeniu terminu wpis pozostaje aktywny dłużej, niż wynika to ze stanu faktycznego, co może komplikować rozliczenia z ZUS i urzędem skarbowym; skutki zależą od okoliczności.
Usługa wykreślenia jest bezpłatna. Dodatkowa opłata może pojawić się tylko wtedy, gdy sprawę załatwia pełnomocnik.
Jak złożyć wniosek w biznes.gov.pl krok po kroku?
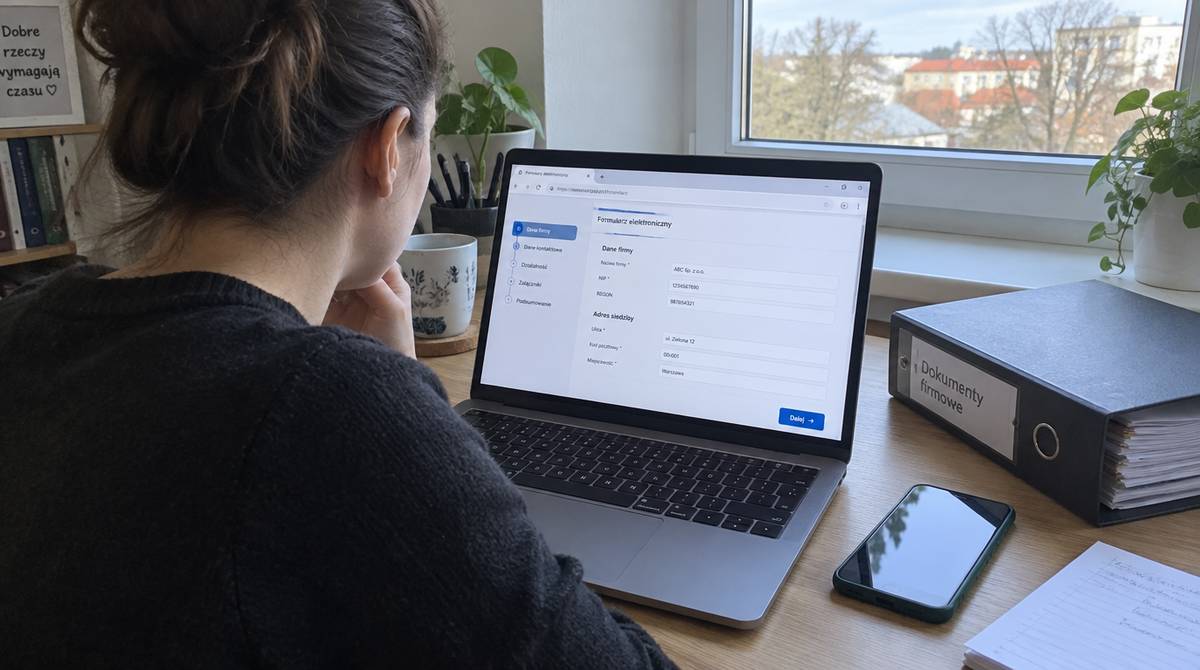
Do podpisu wniosku potrzebny jest Profil Zaufany lub podpis kwalifikowany – tak wynika z oficjalnej instrukcji usługi. Punktem wejścia jest portal biznes.gov.pl. Strona CEIDG prowadzi do tej samej usługi, więc wniosek składasz w jednym kreatorze. Kreator wymaga logowania i podpisu. Kroki wyglądają tak:
- Wejdź na biznes.gov.pl i znajdź usługę wykreślenia z CEIDG.
- Zaloguj się Profilem Zaufanym, e-dowodem albo przez mojeID, zależnie od tego, co oferuje kreator.
- Wybierz wniosek o wykreślenie, czyli zakończenie działalności.
- Uzupełnij pola: datę zaprzestania działalności, urząd skarbowy i informację o ubezpieczeniach.
- Podpisz wniosek Profilem Zaufanym lub podpisem kwalifikowanym.
- Wyślij wniosek i zachowaj UPO, czyli urzędowe poświadczenie odbioru.
Po wysłaniu wniosku wykreślenie następuje w chwili zamieszczenia danych w CEIDG, nie później niż następnego dnia roboczego po dniu wpływu wniosku. Jeśli kreator zgłosi błędy, popraw je i wyślij wniosek ponownie.
ZUS po wykreśleniu – co zrobi ZUS, a co zgłaszasz sam?
Według instrukcji ZUS wyrejestrowania płatnika ZUS po otrzymaniu danych z CEIDG sam wyrejestrowuje przedsiębiorcę jako płatnika składek. Płatnika wyrejestrowuje więc ZUS. Pracowników i członków rodziny wyrejestrowuje przedsiębiorca.
Trzy formularze dzielą się według tego, kogo wyrejestrowują.
- ZUS ZWPA – wyrejestrowanie płatnika składek; ZUS sporządza go z urzędu na podstawie danych z CEIDG.
- ZUS ZWUA – wyrejestrowanie pracowników; składa je przedsiębiorca.
- ZUS ZCNA – wyrejestrowanie członków rodziny; składa je przedsiębiorca.
Pracowników i członków rodziny trzeba wyrejestrować w ciągu 7 dni od daty ustania obowiązku ubezpieczeń, na przykład przez ePłatnik. Obowiązek składek samego przedsiębiorcy co do zasady kończy się wraz z zaprzestaniem działalności. Gdy zabraknie zgłoszenia pracownika lub członka rodziny, ZUS może nadal traktować go jako ubezpieczonego, więc składki mogą być naliczane dalej.
Podatek dochodowy przy zamknięciu – spis z natury i ostatnia zaliczka
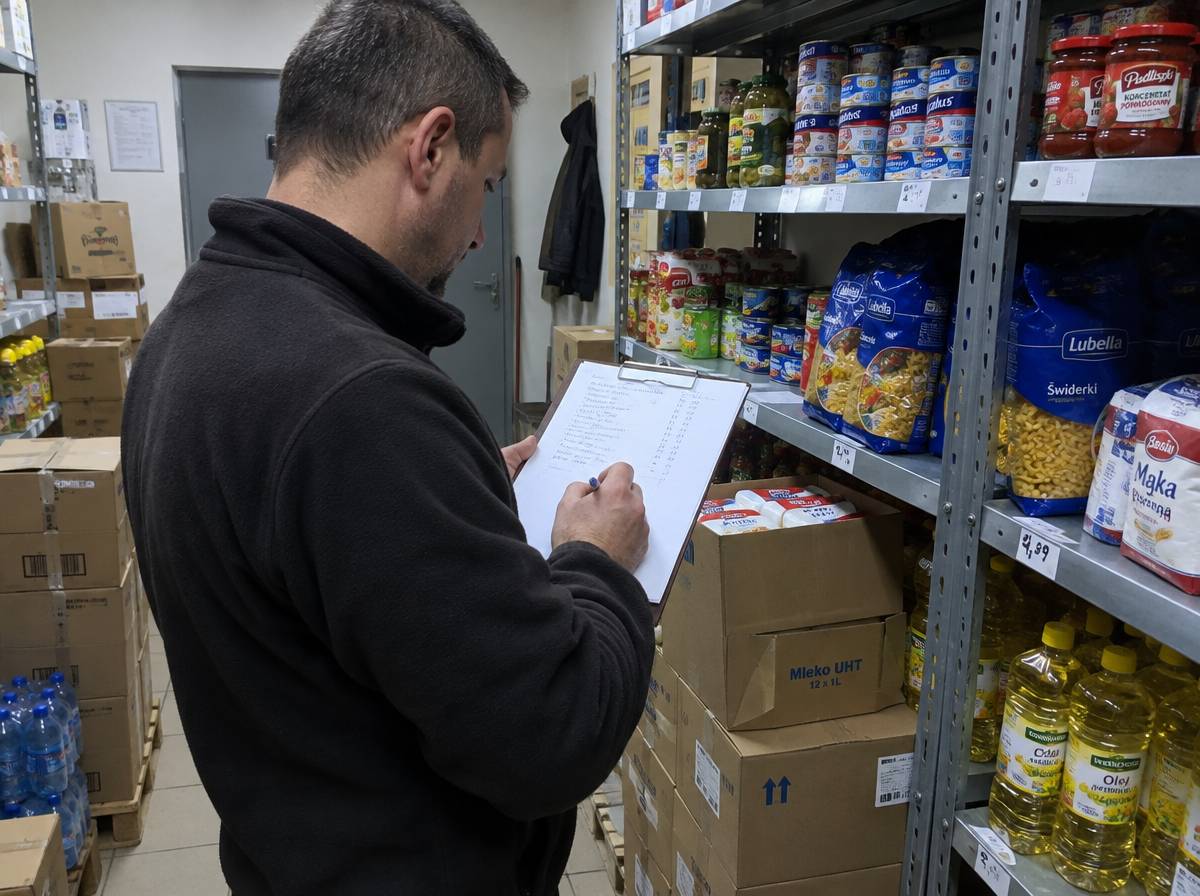
Po wykreśleniu przedsiębiorcy zostają spis z natury, ostatnia zaliczka i zeznanie za rok, w którym firma działała.
Zgodnie z poradnikiem o spisie z natury spis powinien być ostatnim wpisem w księdze przychodów i rozchodów. Dotyczy to także spisu, którego wartość wynosi 0. Dla celów PIT nie przekazuje się go do urzędu skarbowego. Spis trzeba wycenić w ciągu 14 dni od zakończenia sporządzania. Jego wartość uwzględnia się przy różnicach remanentowych, więc przy księdze wpływa na dochód. Przy ryczałcie spis zwykle nie zmienia przychodu. Spis dotyczy prowadzących księgę przychodów i rozchodów lub ewidencję przychodów.
Ostatnią zaliczkę wpłaca się zwykle do 20. dnia miesiąca następującego po miesiącu zakończenia działalności. Zeznanie roczne składa się do 30 kwietnia roku następnego. Przy rozliczeniu kwartalnym termin liczy się inaczej. Forma opodatkowania wyznacza formularz zeznania: PIT-36 przy skali, PIT-36L przy podatku liniowym, PIT-28 przy ryczałcie. W układach niestandardowych, takich jak sprzedaż środków trwałych czy spółka cywilna, zapytaj księgowego.
VAT i kasa fiskalna przy zamknięciu – co zgłosić?
Czynny podatnik VAT składa zgłoszenie VAT-Z. Obowiązek dotyczy wyłącznie osób zarejestrowanych jako podatnicy VAT. VAT-Z składa się w ciągu 7 dni od dnia zaprzestania czynności opodatkowanych, w urzędzie skarbowym właściwym dla podatnika.
Spis dla VAT obejmuje towary, przy których przysługiwało prawo do odliczenia podatku, i jest odrębnym dokumentem od spisu dla PIT. Do urzędu skarbowego składa się pisemną informację o spisie, jego wartości i kwocie VAT, najpóźniej w dniu złożenia JPK VAT z deklaracją za ostatni okres rozliczeniowy. Przy kasie fiskalnej sprawdź w urzędzie, czy zakończenie jej używania nie powoduje obowiązku zwrotu części odliczonej ulgi; w sprawach spornych rozstrzyga urząd skarbowy.
Jak sprawdzić, że firma jest zamknięta, i co zostaje po wykreśleniu?
Zamkniętą firmę rozpoznaje się po statusie „wykreślony” i dacie zakończenia działalności widocznych w wyszukiwarce CEIDG, a sprawdzenie zajmuje trzy czynności.
- Wyszukaj wpis w wyszukiwarce CEIDG po NIP lub nazwie firmy i sprawdź status.
- Porównaj datę zakończenia działalności z datą wpisaną we wniosku.
- Pobierz wydruk wpisu jako potwierdzenie wykreślenia.
Co jeszcze zostaje po zamknięciu? Dane wpisu pozostają w archiwum rejestru. Zobowiązania nie znikają razem z wpisem. Przedsiębiorca odpowiada za nie nadal całym majątkiem. Dokumentację księgową i podatkową przechowuje się co do zasady 5 lat od końca roku, w którym upłynął termin płatności podatku; dokumentacja pracownicza ma osobne, dłuższe okresy. Ponowna rejestracja działalności jest możliwa w każdym czasie.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. W indywidualnej sprawie skonsultuj się z prawnikiem lub doradcą.