Na czym polega audyt w pracy i czego się spodziewać?
Spis treści
Audyt w pracy to systematyczna, niezależna i udokumentowana ocena tego, czy działania firmy spełniają przyjęte kryteria, takie jak przepisy, procedury czy norma ISO. Ocenia procesy i dokumentację, a nie ludzi. Od kontroli Państwowej Inspekcji Pracy różni się tym, że zwykle zamawia go sama firma, a kończy go raport z zaleceniami. Nie jest więc wyrokiem, tylko diagnozą miejsc, które wymagają naprawy.
Czym jest audyt w pracy i czym różni się od kontroli?
Audyt to systematyczna, niezależna i udokumentowana ocena tego, w jakim stopniu działania firmy spełniają przyjęte kryteria. Definicja pochodzi z normy ISO 19011 o audytowaniu systemów zarządzania, ale tak samo pracuje audytor kadr czy BHP. Kryteria audytu to wymagania, z którymi porównuje się zebrane dowody: przepisy, procedury wewnętrzne, norma albo umowa z klientem. Niezależność audytora oznacza z kolei, że nie odpowiada on za obszar, który bada.
Od kontroli audyt różni się w trzech punktach: celu, trybie i skutku. Kontrola Państwowej Inspekcji Pracy sprawdza, czy pracodawca przestrzega prawa. Prowadzi ją organ państwa z mocy ustawy. Inspektor może przyjść bez zapowiedzi. Jej skutkiem bywają nakazy, wystąpienia, a przy wykroczeniach także mandat. Audyt zamawia zwykle sama firma albo jej kontrahent. Zakres i termin uzgadnia się z góry. Badanie kończy się raportem z zaleceniami.
Najważniejsza różnica wobec oceny okresowej pracownika dotyczy przedmiotu: audyt ocenia procesy i dokumentację, a nie ludzi. W ocenie okresowej przełożony ocenia wyniki i kompetencje jednej osoby. Czy to znaczy, że audytor nie zajrzy do akt konkretnego pracownika? Zajrzy, a także porozmawia z pracownikiem, ale akta i rozmowę traktuje jako dowód działania procesu. Ustalenie brzmi więc na przykład: „ewidencja nadgodzin w magazynie nie jest prowadzona”. Audyt pozostaje narzędziem diagnozy – wskazuje, które miejsce systemu wymaga naprawy.
Jakie obszary firmy sprawdza audyt kadrowo-płacowy, BHP i pozostałe?
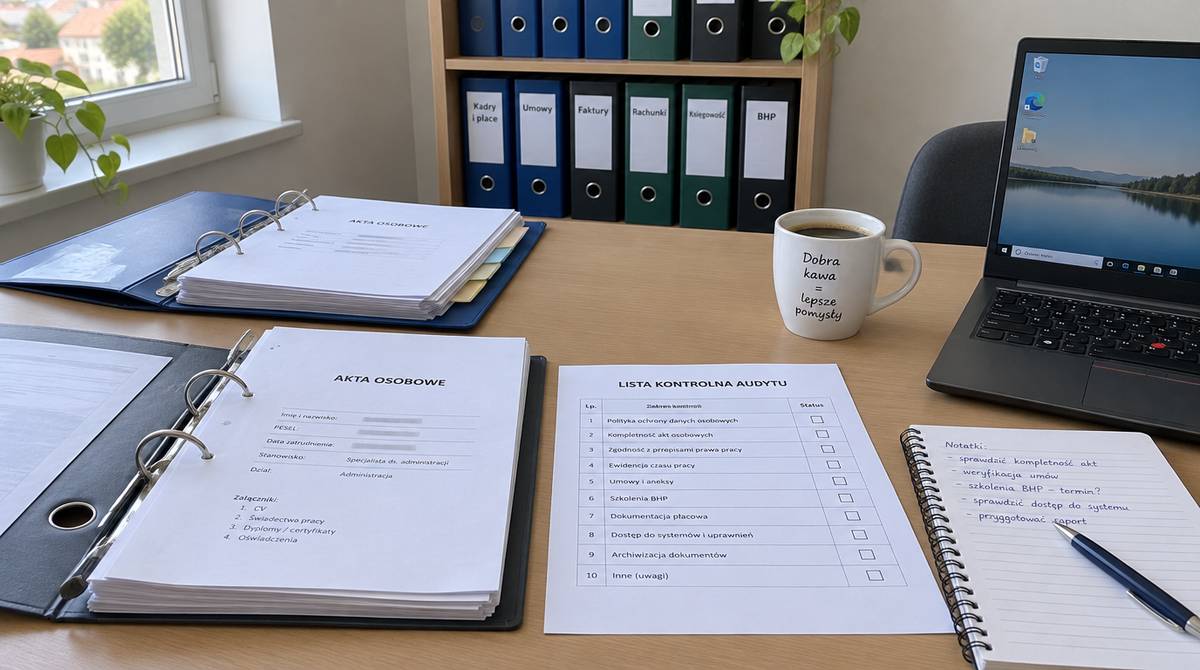
„Audyt w pracy” to nazwa zbiorcza dla kilku badań, które łączy metoda, a różni przedmiot. Najbliżej pracownika stoi audyt kadrowo-płacowy, obejmujący akta osobowe, umowy, regulaminy i ewidencję czasu pracy oraz naliczanie wynagrodzeń, składek ZUS i podatków. Pracownik odczuwa go najbardziej bezpośrednio, bo właśnie tu wychodzi brakujący dokument w aktach czy niewypłacony dodatek za nadgodziny.
Dalej od codziennych spraw kadrowych sięgają audyty czterech innych obszarów.
- Bezpieczeństwo i higiena pracy – ocena ryzyka zawodowego na stanowiskach, ważność szkoleń BHP i badań lekarskich, instrukcje stanowiskowe, oznakowanie i dokumentacja powypadkowa.
- Finanse – księgi rachunkowe, sprawozdanie finansowe i obieg dokumentów księgowych.
- Procesy operacyjne – przepływ pracy między działami, czas realizacji zleceń i wykorzystanie zasobów.
- Zgodność z regulacjami – dostosowanie do wybranego wymogu, na przykład RODO, normy ISO albo standardu narzuconego przez klienta.
Który z tych audytów stanie się w firmie rutyną, przesądza profil działalności, czyli to, jaki biznes otworzyć.
Przebieg audytu od zapowiedzi do raportu
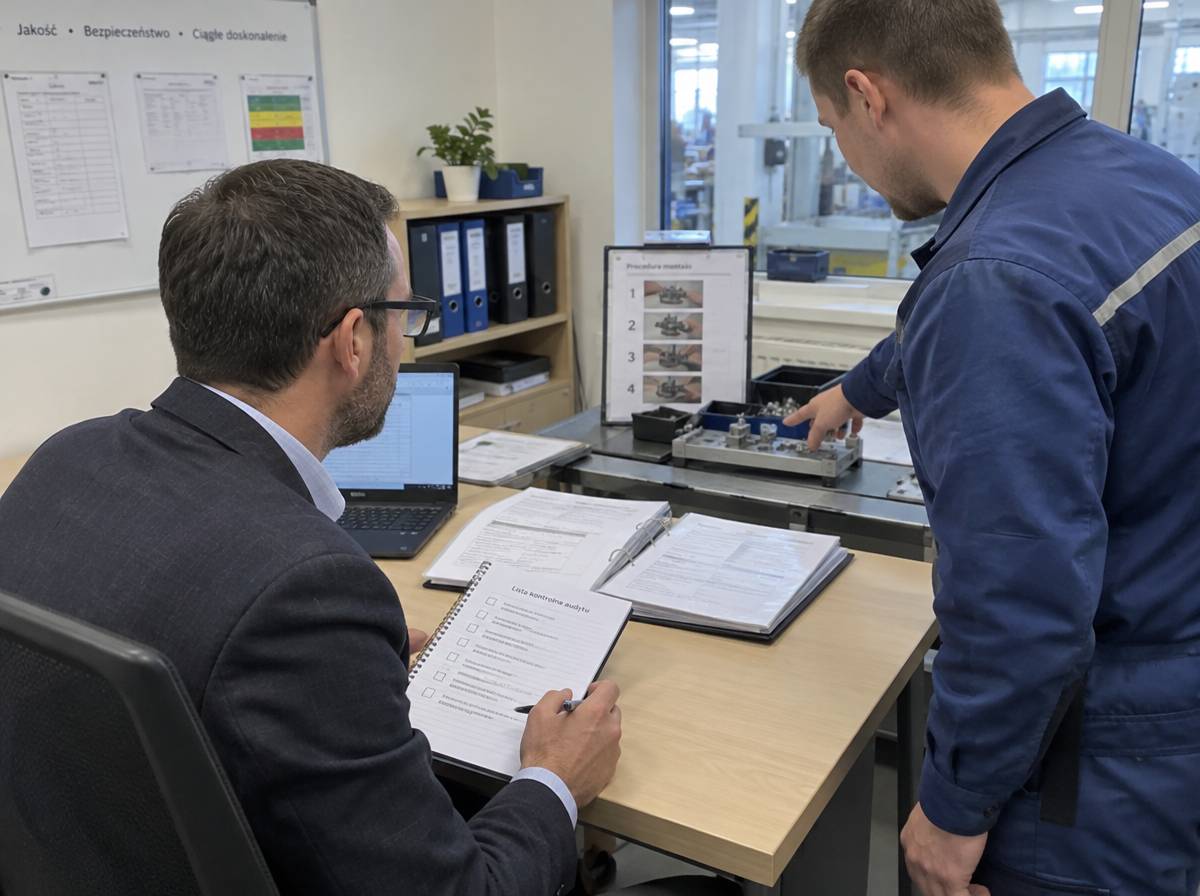
Audyt składa się z pięciu etapów. Szeregowy pracownik styka się zwykle tylko z czwartym etapem.
- Plan audytu – zlecający uzgadnia z audytorem zakres, kryteria i termin. Dział dostaje listę dokumentów do przygotowania.
- Spotkanie otwierające – audytor potwierdza na nim zakres, harmonogram i osoby do kontaktu.
- Udostępnienie dokumentów – audytor przegląda je według listy kontrolnej, zwykle na próbie z wybranego okresu, np. ostatnich 3 lat.
- Praca na stanowisku – obserwacja stanowiska i wywiad z pracownikiem sprawdzają, czy procedura działa w praktyce, czy tylko na papierze.
- Spotkanie zamykające z ustaleniami – po nim audytor spisuje raport z audytu i przekazuje go zlecającemu.
Według części ofert biur audytowych audyt kadr i płac trwa od 3 dni w małej firmie z uproszczonym zakresem do 3–4 tygodni w dużej, badanej w pełnym zakresie. Rozpiętość wynika z liczby akt do przejrzenia i długości badanego okresu.
Co zawiera raport z audytu i co dzieje się po nim?
Wynik zapisany w raporcie składa się z ustaleń trzech rodzajów, które różnią się wagą i tym, czy wymagają reakcji. Niezgodność to niespełnione wymaganie potwierdzone dowodem, na przykład brak oceny ryzyka zawodowego dla nowego stanowiska. Obserwacja opisuje stan mieszczący się jeszcze w kryteriach, który bez zmiany może przerodzić się w niezgodność – jak szkolenia BHP wygasające w najbliższych tygodniach. Rekomendacja jest propozycją usprawnienia: firma może ją wdrożyć, odłożyć albo odrzucić.
Reakcji wymaga przede wszystkim niezgodność. W audytach certyfikacyjnych obowiązują przy niej sztywne terminy. W audycie certyfikacyjnym ISO 9001 audytor wyznacza termin na usunięcie niezgodności. Decyzja o certyfikacie zapada po ocenie działań korygujących. Przy dobrowolnym audycie kadrowym czy BHP terminy ustala sama firma. Kolejność pracy jest podobna.
Najpierw zlecający – zarząd albo właściciel – przyjmuje raport i przypisuje każde ustalenie osobie odpowiedzialnej za dany proces. Ta osoba ustala przyczynę problemu, bo poprawienie skutku nie zapobiega jego powtórce. Uzupełnienie brakującego skierowania na badania jest korektą. Zmiana procedury tak, by kadry dostawały przypomnienie przed upływem terminu badań, jest działaniem korygującym. Oba trafiają do planu naprawczego, w którym przy każdej pozycji stoi osoba, termin i sposób sprawdzenia.
Wdrożenie planu monitoruje zwykle ten, kto zlecił audyt, rozliczając kolejne terminy. Skuteczność działań potwierdza dopiero następne badanie: audyt sprawdzający albo kolejny audyt w cyklu. W certyfikacji ISO audyt nadzoru obejmuje między innymi obszary, w których poprzednio wykryto niezgodności.
Dla firmy korzyść ma trzy postacie: porządek w dokumentach, mniejsze ryzyko sankcji i jaśniej rozpisane obowiązki. Ryzyko maleje, bo błąd znaleziony przez audytora można poprawić przed kontrolą PIP czy ZUS. Audyt nie gwarantuje jednak, że kontrola niczego nie wykaże. Raport porządkuje też odpowiedzialność: widać w nim, kto prowadzi ewidencję, kto pilnuje terminów szkoleń i kto zatwierdza zmiany.
Czy audyt może zakończyć się konsekwencjami dla konkretnej osoby? Sam raport nikogo nie karze. Ewentualne decyzje wobec pracowników podejmuje pracodawca na zasadach z przepisów prawa pracy, nie audytor. Zdarza się też, że audyt działa na korzyść pracownika. Źle naliczony urlop pracodawca powinien skorygować.
Wyniki mogą natomiast zmienić organizację pracy. W praktyce oznacza to nowy wzór ewidencji czasu pracy, inny podział obowiązków w dziale, dodatkowe szkolenie albo nową procedurę. Zmiany dotykają zwykle osób, których procesy raport opisuje najdokładniej, na przykład prowadzących dokumentację.
Audyt wewnętrzny czy zewnętrzny – kto go przeprowadza?
Osoba, która przychodzi „audytować”, jest albo pracownikiem tej samej firmy, albo wykonawcą z zewnątrz. Od tego zależy, ile obcego spojrzenia i ile znajomości kontekstu wnosi do badania.
Audyt wewnętrzny prowadzą przeszkoleni pracownicy – z działu jakości, audytu albo z innych działów. Ich atutem jest znajomość procesów, ludzi i nieformalnych zwyczajów firmy. Niezależność audytora wewnętrznego zapewnia ta sama reguła co w definicji: nie bada on obszaru, za który odpowiada. Taki audyt sprawdza się w regularnych przeglądach i przed wizytą jednostki certyfikującej.
Audyt zewnętrzny wykonuje firma doradcza, specjalista BHP, biuro kadrowe, biegły rewident, klient albo jednostka certyfikująca. Daje obce spojrzenie, ale kosztuje więcej i wymaga czasu na poznanie firmy. Norma ISO 19011 rozróżnia tu audyt drugiej strony, prowadzony przez klienta u dostawcy, i trzeciej strony, wykonywany przez niezależną jednostkę. Audyt drugiej strony prowadzi się też w franczyzie, gdzie kontroler franczyzodawcy sprawdza standard sieci w punkcie.
Czasem audyt zewnętrzny jest jedyną dopuszczalną drogą. Certyfikat ISO wydaje wyłącznie jednostka certyfikująca po audycie trzeciej strony. Sprawozdania finansowe spółek akcyjnych i firm przekraczających progi z ustawy o rachunkowości bada biegły rewident. Podobnie jest, gdy audyt zewnętrzny wpisano do umowy z klientem. Wybór wykonawcy wynika wtedy z celu badania.
Kiedy audyt jest obowiązkowy, a kiedy warto go zlecić?
Kodeks pracy nie nakazuje zlecania audytu kadrowego ani BHP, ale wymaga rzeczy, które audyt sprawdza, choćby oceny ryzyka zawodowego na każdym stanowisku. Od służby BHP przepisy wymagają co najmniej raz w roku okresowej analizy stanu BHP, o ile firma ją ma. Zakres własnych obowiązków najbezpieczniej potwierdzić w bezpłatnej poradzie Państwowej Inspekcji Pracy.
Przy certyfikacie harmonogram jest obowiązkowy: certyfikat ISO 9001 obowiązuje trzy lata. Audyty nadzoru odbywają się co najmniej raz w roku. Norma wymaga też audytów wewnętrznych, choć nie ustala ich częstotliwości – rytm roczny dla każdego procesu to praktyka, nie wymóg.
Dobrowolny audyt uruchamiają zwykle cztery sytuacje.
- Zmiana biura kadrowego – przegląd przed przekazaniem dokumentacji ustala jej stan w dniu przejęcia.
- Nowa lokalizacja – audyt BHP przed startem obejmuje stanowiska, oznakowanie i ocenę ryzyka.
- Spodziewana kontrola – przegląd kadr i BHP zleca się przed wizytą PIP lub ZUS z powodu opisanego wyżej.
- Wzrost zatrudnienia – audyt kadr sprawdza, czy firma zatrudniająca od 50 pracowników ustaliła regulamin pracy, o ile nie obejmuje jej układ zbiorowy.
Ile kosztuje audyt kadrowo-płacowy i od czego zależy cena?
Koszt najmocniej przesuwają zakres badania i liczba pracowników, których dokumentację trzeba przejrzeć. Według części cenników audyt kadrowo-płacowy w firmie do 20 pracowników kosztuje zwykle od 4 000 do 7 000 zł netto. Audyt w średniej lub dużej firmie kosztuje 8 000–16 000 zł netto. Przegląd uproszczony, ograniczony do akt i list płac, bywa wyceniany wyraźnie niżej. Audyt wewnętrzny kosztuje głównie czas własnych ludzi.
Cenę podnoszą też kolejne lokalizacje, dłuższy badany okres i wymóg szczegółowego raportu. Czy taki wydatek się zwraca? Nikt rzetelnie tego nie obieca, ale warto zestawić go z kosztem błędu – korekta deklaracji ZUS za kilka lat wstecz, z odsetkami, może przekroczyć cenę audytu. Podane kwoty to orientacyjne przedziały, a wiążącą cenę wykonawca ustala po poznaniu zakresu.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. W indywidualnej sprawie skonsultuj się z prawnikiem lub doradcą.